集成电路与数字文化创意 融合发展趋势深度调研报告
摘要
本报告旨在深度调研集成电路行业的发展现状与未来趋势,并创新性地探讨其与数字文化创意内容应用服务产业的融合互动关系。集成电路作为现代信息技术产业的基石,正朝着高性能计算、低功耗、高集成度方向快速演进;而数字文化创意产业则依托先进计算芯片与专用硬件,不断拓展内容生产、传播与消费的边界。报告分析了两大产业的技术耦合点、市场驱动因素及政策环境,指出“算力+内容”正成为数字经济时代的重要增长极。
一、集成电路行业发展现状与趋势
(一)全球产业格局与市场动态
全球集成电路市场在经历周期性波动后,受人工智能、汽车电子、数据中心等需求拉动,重回增长轨道。先进制程(5nm及以下)竞争格局高度集中,台积电、三星、英特尔三足鼎立;成熟制程(28nm及以上)则在中国大陆、美国、欧洲等地形成多元化布局。 Chiplet(芯粒)技术、先进封装成为延续摩尔定律的关键路径。
(二)中国集成电路产业进展
中国集成电路产业在设计、制造、封测、设备材料等环节均取得显著进步:设计业营收规模持续扩大,部分领域(如AI芯片、显示驱动芯片)已具备国际竞争力;制造业产能稳步提升,但先进制程仍面临外部限制;封测业已进入全球第一梯队;设备与材料国产化率逐步提高,但高端光刻机、EDA工具等仍是“卡脖子”环节。国家大基金三期及十四五规划持续加码支持产业链自主可控。
(三)未来技术趋势
- 算力芯片多元化:GPU、FPGA、ASIC及NPU并行发展,面向AI训练与推理场景的专用芯片需求爆发。
- 存算一体与近存计算:突破冯·诺依曼瓶颈,降低数据搬运功耗,提升能效比。
- 第三代半导体:碳化硅(SiC)、氮化镓(GaN)在新能源汽车、快充、射频领域加速渗透。
- 芯片智能化与安全:集成安全引擎、边缘AI推理能力成为SoC标配。
二、数字文化创意内容应用服务产业的发展态势
(一)产业定义与范围
数字文化创意内容应用服务涵盖数字影视、动漫游戏、网络文学、数字音乐、虚拟现实/增强现实(VR/AR)内容、数字人、沉浸式体验等,其共同特征是以数字化为载体、以创意为核心、以技术为支撑。
(二)技术驱动的内容革命
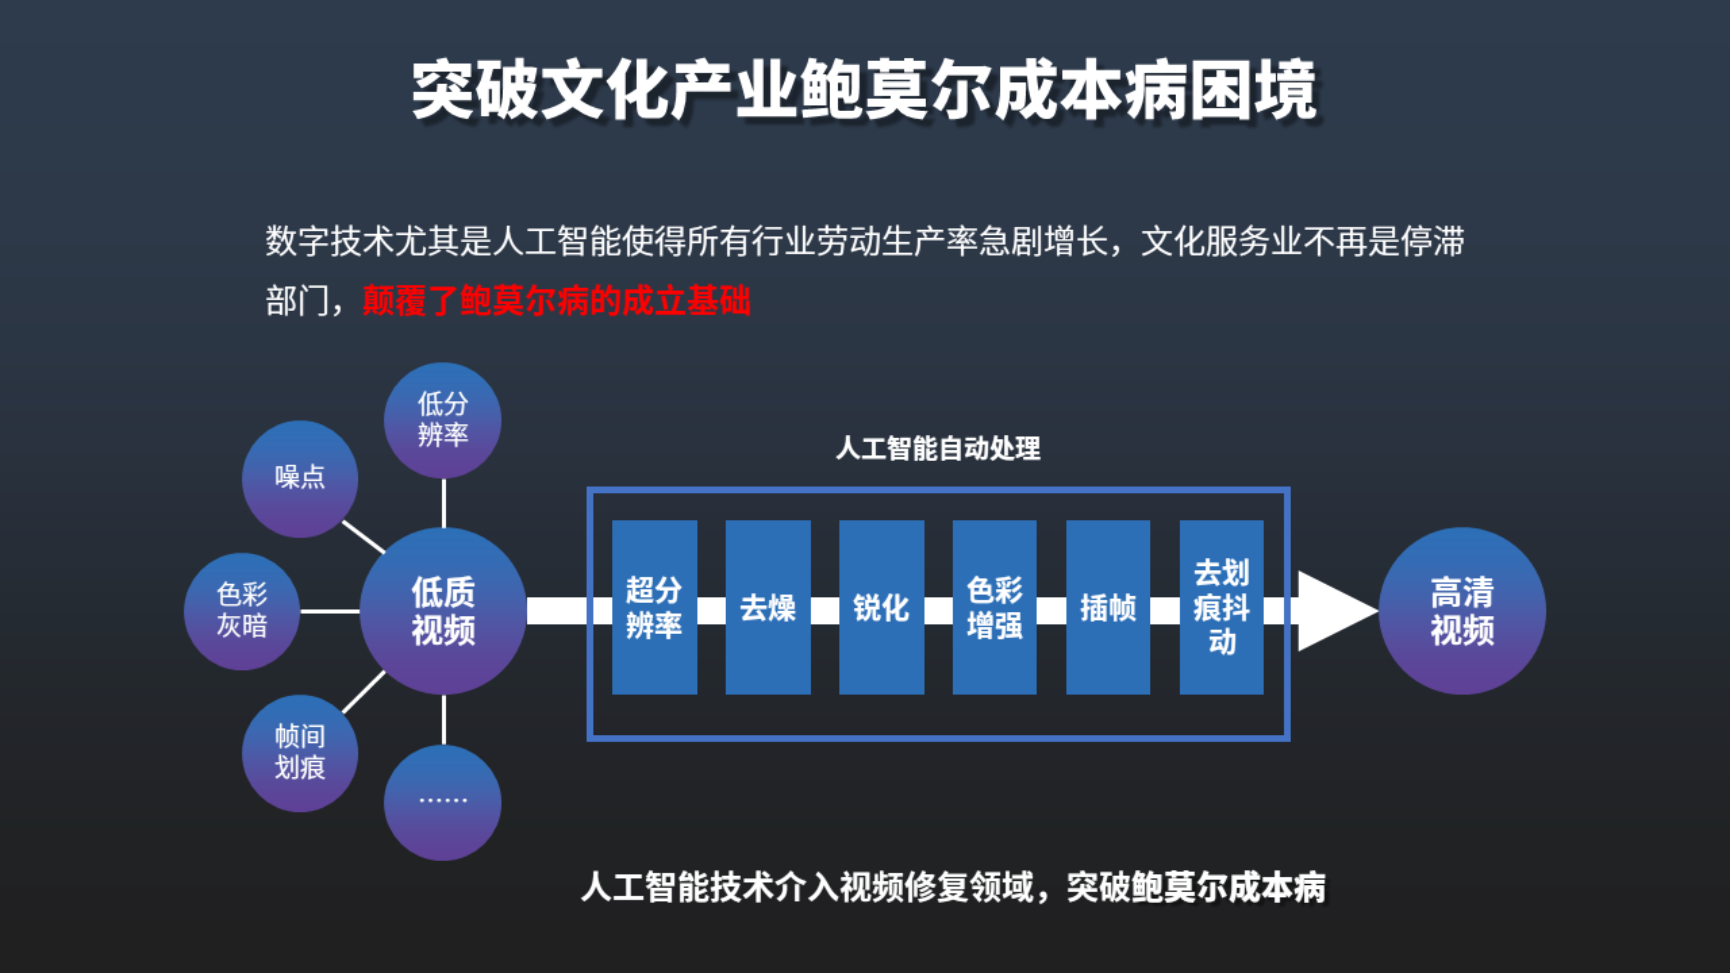
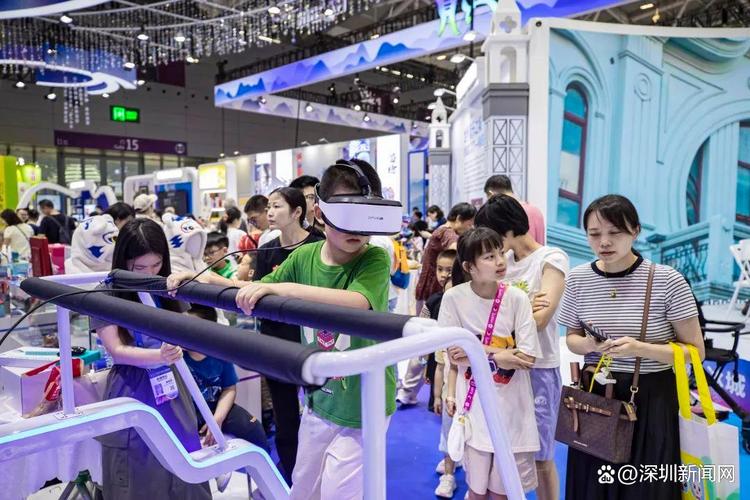
AI生成内容(AIGC)正在颠覆传统内容生产流程,从文本、图像到音视频,芯片算力直接决定生成效率与质量。云游戏、云渲染依赖高性能GPU与低延迟网络;VR/AR头显需要低功耗、高集成度的XR芯片;数字人实时驱动依赖专用NPU与感知芯片。
(三)市场与政策环境
国家文化数字化战略明确推动文化和科技深度融合。多地出台政策支持数字文化产业园区建设,鼓励国产芯片与内容制作平台协同创新。
三、集成电路与数字文化创意产业的融合发展
(一)算力基础设施与内容生产
大规模智算中心为数字内容渲染、AI模型训练提供支撑;边缘计算芯片使实时交互与本地渲染成为可能。渲染芯片、编解码芯片的性能提升直接降低了VR/AR、云游戏的门槛。
(二)终端硬件创新与内容消费
智能座舱芯片、XR专用芯片、智能家居SoC等为数字创意内容提供多元化落地场景。国产显示驱动芯片与面板产业协同,推动超高清新内容普及。
(三)“芯片+内容”生态构建
部分领先企业开始布局“硬件+平台+内容”闭环:如面向VR/AR的专用芯片设计与内容分发平台联动;AI芯片厂商与AIGC工具链深度合作,优化内容生成流程。
(四)挑战与机遇
挑战:高端芯片供应受限影响数字内容基础设施的建设节奏;内容产业对算力成本敏感;跨行业标准与接口不统一。
机遇:国产芯片替代为内容服务提供安全底座;AIGC大幅降低创作成本;政策支持下的应用场景开放。
四、结论与建议
- 强化协同创新:推动集成电路企业与数字内容企业联合定义芯片规格,针对渲染、编码、AI推理等场景优化。
- 完善生态体系:鼓励建设基于国产芯片的云渲染、AIGC公共服务平台,降低中小内容企业使用门槛。
- 加大政策支持:将“算力+内容”融合项目纳入数字经济重点支持方向,在资金、人才、知识产权保护方面给予倾斜。
- 突破核心技术:持续支持先进制程、EDA工具、高端芯片设计等领域的自主研发,夯实数字文化产业的算力根基。
集成电路与数字文化创意产业的深度融合,不仅是技术演进的必然,更是数字经济高质量发展的重要引擎。随着“芯”与“文”的进一步交汇,将催生更多新业态、新模式,值得产业界与决策者持续关注与投入。
最新产品